
Meine Leistungen als Energieberater
Vom Sanierungsfahrplan bis zur passenden Heizung: Ich unterstütze Sie mit verständlicher Beratung, technischer Planung und den nötigen Förderunterlagen.
Individueller Sanierungsfahrplan (iSFP)
Der individuelle Sanierungsfahrplan (iSFP) ist ein bundesweit einheitliches Beratungsformat. Er zeigt Ihnen Schritt für Schritt, wie Sie Ihr Haus sinnvoll energetisch modernisieren – von einzelnen Maßnahmen bis zur Komplettsanierung. Die Erstellung wird über die Bundesförderung für Energieberatung für Wohngebäude des BAFA bezuschusst. Erstellen dürfen ihn nur Energieberaterinnen und Energieberater, die in der Energieeffizienz-Expertenliste des Bundes geführt sind.
Sie erhalten einen übersichtlichen Fahrplan mit Reihenfolge, Kosten und Einsparung – und eine Umsetzungshilfe für jede einzelne Maßnahme. So wissen Sie, was wann sinnvoll ist, und vermeiden teure Fehlentscheidungen.

Was ist der individuelle Sanierungsfahrplan (iSFP)?
Der iSFP ist eine detaillierte Strategie, die auf die spezifischen Bedürfnisse und Möglichkeiten des Hausbesitzers zugeschnitten ist. Er umfasst eine schrittweise Planung der Sanierungsmaßnahmen, die sowohl ökonomisch als auch energetisch optimiert sind. Der Plan kann von wenigen Einzelmaßnahmen bis hin zur kompletten Gebäudesanierung reichen.
Inhalte des individuellen Sanierungsfahrplans (iSFP)
- Energetischer Ist-Zustand: Zu Beginn wird der aktuelle energetische Zustand des Gebäudes erfasst. Dies umfasst Bereiche wie die Dämmung, die Heizungsanlage und die Warmwasseraufbereitung.
- Sanierungsmaßnahmen: Basierend auf der Analyse des Ist-Zustands werden konkrete Sanierungsvorschläge entwickelt. Diese Maßnahmen sind so aufeinander abgestimmt, dass sie optimal ineinandergreifen und die Energieeffizienz des Gebäudes schrittweise verbessern.
- Zeitplan und Kosten: Der iSFP enthält einen detaillierten Zeitplan für die Umsetzung der Maßnahmen sowie eine Kostenschätzung. Dies hilft Hausbesitzern, die finanziellen und zeitlichen Aspekte der Sanierung besser zu planen.
- Fördermöglichkeiten: Der Plan informiert auch über mögliche Fördermittel und Zuschüsse, die für die einzelnen Maßnahmen in Anspruch genommen werden können.

Vorteile des individuellen Sanierungsfahrplans (iSFP)
Transparenz: Der iSFP bietet eine klare Übersicht über den aktuellen Zustand des Gebäudes und die notwendigen Schritte zur Verbesserung der Energieeffizienz.
Planungssicherheit: Durch die detaillierte Planung und Kostenschätzung können Hausbesitzer die Sanierung besser organisieren und finanzielle Risiken minimieren.
Fördermittel: Der iSFP ist oft Voraussetzung für die Beantragung von staatlichen Fördermitteln und Zuschüssen, was die finanzielle Belastung der Sanierung erheblich reduzieren kann.
Erstellung des individuellen Sanierungsfahrplans (iSFP)
Die Erstellung eines iSFP erfolgt in mehreren Schritten:
- Erstgespräch: Ein erstes Beratungsgespräch mit einem qualifizierten Energieberater, um die Ziele und Wünsche des Hausbesitzers zu besprechen.
- Ist-Zustand erfassen: Der Energieberater führt eine detaillierte Analyse des aktuellen energetischen Zustands des Gebäudes durch.
- Sanierungsvorschläge entwickeln: Basierend auf der Analyse werden maßgeschneiderte Sanierungsvorschläge erarbeitet.
- Sanierungsfahrplan erstellen: Der Energieberater erstellt den individuellen Sanierungsfahrplan und stimmt ihn mit dem Hausbesitzer ab.
- Abschlussgespräch: In einem abschließenden Gespräch werden die Ergebnisse und der weitere Ablauf besprochen.
Finanzielle Vorteile eines individuellen Sanierungsfahrplans (iSFP)
Ein iSFP lohnt sich nicht nur fachlich, sondern auch finanziell: Er erhöht die Förderung für spätere Sanierungsmaßnahmen deutlich, und die Erstellung selbst wird bezuschusst.
Zusätzlich 5 Prozentpunkte iSFP-Bonus
Für Dämmung, Fenster, Lüftung und Heizungsoptimierung beträgt die Grundförderung 15 %. Setzen Sie eine Maßnahme aus Ihrem iSFP um, erhalten Sie seit dem 21.07.2026 zusätzlich 5 Prozentpunkte Bonus auf den Teil der Kosten, der über 30.000 € liegt (beim Einfamilienhaus). Für den Heizungstausch gilt der iSFP-Bonus nicht.
Doppelt so hohe förderfähige Kosten
Mit iSFP steigen die förderfähigen Kosten für Dämmung, Fenster, Lüftung und Heizungsoptimierung von 30.000 € auf 60.000 € für die erste Wohneinheit (bei weiteren Wohneinheiten gestaffelt). So lassen sich auch größere Sanierungsschritte gut fördern.
Beispielrechnung
Unverbindliches Beispiel: Einfamilienhaus, Dämmung von Dach und Fassade, förderfähige Kosten 60.000 €.
- Ohne iSFP: 30.000 € × 15 % = 4.500 € Zuschuss
- Mit iSFP: 60.000 € × 15 % = 9.000 € plus 30.000 € × 5 % = 1.500 € = 10.500 € Zuschuss
Ihr Vorteil durch den iSFP in diesem Beispiel: 6.000 € mehr Förderung. Liegen die Kosten unter 30.000 €, greift der Bonus nicht – die Planungssicherheit des Fahrplans haben Sie trotzdem.
15 Jahre Planungssicherheit
Sie haben 15 Jahre Zeit, die Maßnahmen aus dem Fahrplan umzusetzen – Schritt für Schritt und passend zu Ihrem Budget.
Die Beratung selbst wird gefördert
Das BAFA übernimmt 50 % des Beratungshonorars, höchstens 650 € bei Ein- und Zweifamilienhäusern und höchstens 850 € ab drei Wohneinheiten. Für Wohnungseigentümergemeinschaften kommen bis zu 250 € hinzu, wenn ich den Fahrplan in der Eigentümerversammlung vorstelle. Wichtig: Der Antrag wird vor Abschluss des Beratungsvertrags gestellt – das übernehme ich für Sie.
Stand der Förderangaben: Oktober 2026. Quelle: BAFA, energiewechsel.de.
Mit einem individuellen Sanierungsfahrplan können Hausbesitzer sicherstellen, dass ihre Sanierungsmaßnahmen optimal aufeinander abgestimmt sind und sie langfristig von einer verbesserten Energieeffizienz und reduzierten Energiekosten profitieren.
Weitere Informationen finden sie unter folgendem Link: Energie-Effizienz-Experten (EEE) Wohngebäude
Heizung: Planung, Förderung und Finanzierung
Heizungstausch und Förderung
Welche Heizung passt zu Ihrem Gebäude? Ich begleite die fachliche Planung und prüfe, welche Förderung für Ihr Vorhaben infrage kommt.
- Heizlast und hydraulischer Abgleich
- Fördermöglichkeiten und erforderliche Bestätigungen
- Antragsvorbereitung und Nachweise
Die Förderbedingungen und die richtige Reihenfolge klären wir vor dem Start. Förderdetails und Ablauf ansehen
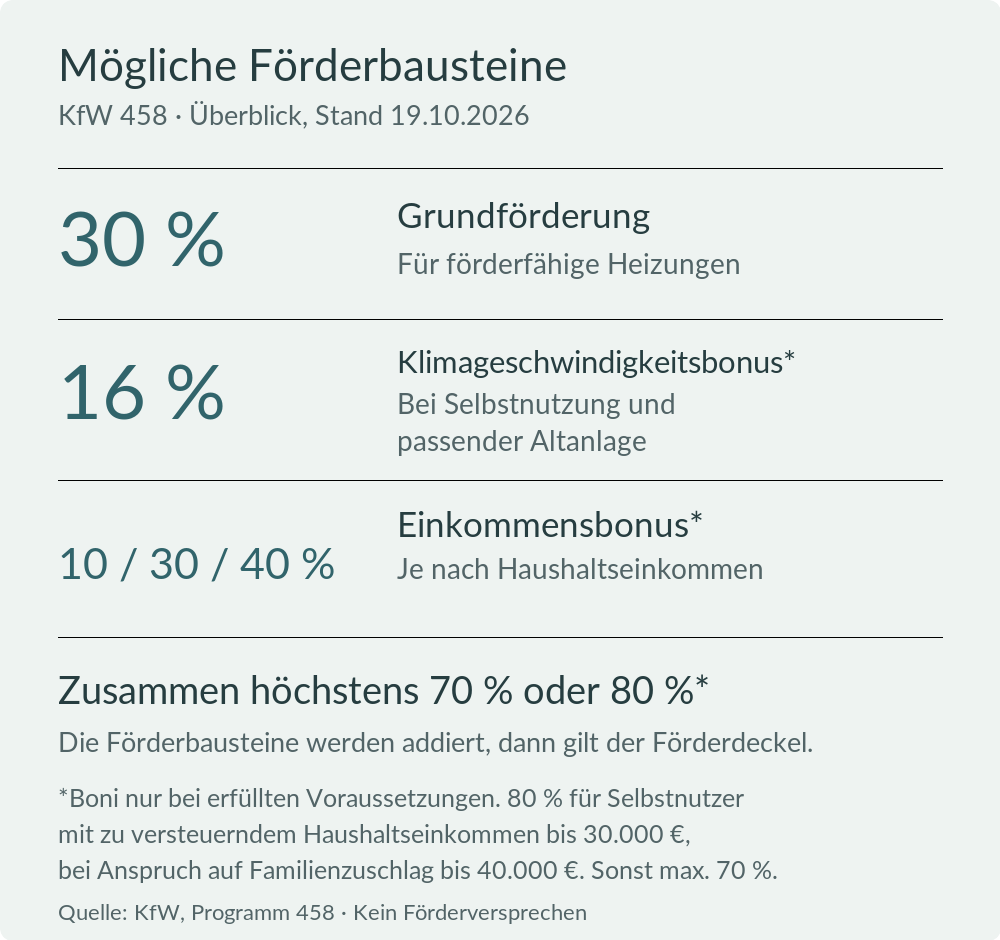
Die Grafik zeigt eine vereinfachte Übersicht. Boni gelten nur bei erfüllten Voraussetzungen. Quelle: KfW-Programm 458, Stand 19.10.2026.
KfW-Ergänzungskredit Plus (358)
Zusätzlich zum Zuschuss können berechtigte selbstnutzende Privatpersonen einen zinsvergünstigten Kredit von bis zu 120.000 Euro für die selbstbewohnte Wohneinheit erhalten. Voraussetzung sind unter anderem eine bereits bewilligte, noch nicht ausgezahlte Zuschussförderung und ein zu versteuerndes Haushaltsjahreseinkommen von höchstens 90.000 Euro (KfW 358/359).
Der Kredit wird über Ihren Finanzierungspartner beantragt und muss zurückgezahlt werden. Die Voraussetzungen, Unterlagen, Fristen und Rückzahlungsbedingungen finden Sie in den aufklappbaren Informationen (KfW-Programmübersicht).
Energieausweise für Wohngebäude
Ein Energieausweis bewertet die Energieeffizienz eines Gebäudes und gibt Auskunft über Energiebedarf bzw. -verbrauch. Er ist nach dem Gebäudemodernisierungsgesetz (früher Gebäudeenergiegesetz) vorgeschrieben: bei Neubauten, bei Verkauf und Neuvermietung sowie in bestimmten öffentlichen Gebäuden.
Inhalte eines Energieausweises
Ein Energieausweis enthält folgende wesentliche Informationen:
1. Allgemeine Angaben zum Gebäude:
Adresse des Gebäudes, Baujahr, Art des Gebäudes (z.B. Wohngebäude, Nichtwohngebäude)
2. Energiekennwerte:
Primärenergiebedarf: Die Menge an Energie, die zur Deckung des Energiebedarfs des Gebäudes benötigt wird, inklusive der Verluste bei der Energieerzeugung und -verteilung.
Endenergiebedarf: Die tatsächlich im Gebäude benötigte Energiemenge.
Energieeffizienzklasse: Eine Skala von A+ (sehr effizient) bis H (wenig effizient), ähnlich wie bei Elektrogeräten.
3. Heizungsart und Energieträger:
Informationen über die Art der Heizung (z.B. Gas, Öl, Fernwärme) und die verwendeten Energieträger.
4. Modernisierungsempfehlungen:
Vorschläge zur Verbesserung der Energieeffizienz des Gebäudes, wie z.B. Dämmmaßnahmen oder der Austausch der Heizungsanlage.
5. Registriernummer und Ausstellungsdatum:
Eine eindeutige Nummer zur Identifikation des Ausweises und das Datum der Ausstellung.
Vorteile eines Energieausweises
Ein Energieausweis bietet mehrere Vorteile:
Transparenz: Potenzielle Käufer oder Mieter können die Energieeffizienz eines Gebäudes leicht vergleichen und sich über die zu erwartenden Energiekosten informieren.
Kosteneinsparungen: Eigentümer erhalten Hinweise auf mögliche Modernisierungsmaßnahmen, die langfristig zu Energie- und Kosteneinsparungen führen können.
Umweltschutz: Durch die Förderung energieeffizienter Gebäude wird der CO2-Ausstoß reduziert, was zum Klimaschutz beiträgt.
Rechtliche Sicherheit: Die Vorlage eines gültigen Energieausweises ist gesetzlich vorgeschrieben und schützt Eigentümer vor möglichen Bußgeldern.
Wertsteigerung: Ein energieeffizientes Gebäude kann den Marktwert erhöhen und attraktiver für potenzielle Käufer oder Mieter machen.

Erstellung eines Energieausweises
Die Erstellung eines Energieausweises erfolgt in mehreren Schritten und kann nur von qualifizierten Fachleuten durchgeführt werden:
1. Datenerhebung:
Bedarfsausweis: Hierbei wird der Energiebedarf des Gebäudes auf Basis von Bauplänen und technischen Daten berechnet. Ein Ortstermin zur Erfassung der Gebäudedaten ist oft erforderlich.
Verbrauchsausweis: Dieser basiert auf den tatsächlichen Energieverbrauchsdaten der letzten drei Jahre. Er ist weniger aufwendig, aber auch weniger genau.
2. Analyse und Berechnung:
Die gesammelten Daten werden analysiert und in spezielle Software eingegeben, die die energetische Qualität des Gebäudes berechnet. Dabei werden verschiedene Kennwerte wie der Primärenergiebedarf und der Endenergiebedarf ermittelt.
3. Ausstellung des Ausweises:
Der fertige Energieausweis enthält alle relevanten Informationen und wird vom Aussteller unterschrieben. Er ist in der Regel zehn Jahre gültig.
4. Registrierung und Kontrolle:
Seit Mai 2014 erhält jeder Energieausweis eine Registriernummer. Sie wird von der Registrierstelle des Deutschen Instituts für Bautechnik (DIBt) vergeben und dient der stichprobenartigen Kontrolle durch die Behörden.
Ein Energieausweis ist somit ein wichtiges Instrument zur Förderung der Energieeffizienz und zur Unterstützung von Entscheidungen im Immobilienbereich.
Förderfähige Einzelmaßnahmen (BEG EM)
Die Bundesförderung für effiziente Gebäude – Einzelmaßnahmen (BEG EM) unterstützt Sie, wenn Sie Ihr Haus Schritt für Schritt modernisieren möchten, zum Beispiel mit Dämmung, neuen Fenstern oder einer neuen Heizung.
Inhalte der BEG-EM
Gebäudehülle: Dämmung von Außenwänden, Dach, Geschossdecken und Bodenflächen; Austausch von Fenstern und Außentüren; sommerlicher Wärmeschutz
Anlagentechnik: Lüftungsanlagen mit Wärmerückgewinnung, digitale Systeme zur Verbrauchsoptimierung
Heizungsoptimierung: hydraulischer Abgleich, Austausch von Heizungspumpen, Thermostatventile
Neue Heizung: Wärmepumpe, Biomasse, Solarthermie, Anschluss an ein Wärmenetz (Antrag bei der KfW)
Fachplanung und Baubegleitung: wird zusätzlich mit 50 % gefördert

Vorteile der BEG-EM
Kosteneinsparungen: Durch die Verbesserung der Energieeffizienz können die Energiekosten erheblich gesenkt werden.
Umweltschutz: Reduzierung des CO₂-Ausstoßes durch den Einsatz erneuerbarer Energien und effizienter Technologien.
Wertsteigerung: Energieeffiziente Gebäude haben einen höheren Marktwert und sind attraktiver für Käufer und Mieter.
Fördermittel: Attraktive Zuschüsse und zinsgünstige Kredite erleichtern die Finanzierung der Maßnahmen.
Erstellung eines Antrags
- Beratung und Planung: Ich analysiere den Ist-Zustand Ihres Gebäudes und plane die Maßnahme. Sie holen Angebote ein, gern mit meiner Unterstützung.
- Technische Projektbeschreibung: Ich bestätige, dass die geplante Maßnahme die technischen Anforderungen der Förderung erfüllt.
- Antragstellung: Anträge für Dämmung, Fenster, Lüftung und Heizungsoptimierung stellen Sie beim BAFA, Anträge für eine neue Heizung bei der KfW.
- Wichtig vor dem Start: Der Antrag muss gestellt werden, bevor die Arbeiten beginnen. Mit dem Handwerksbetrieb schließen Sie vorher einen Vertrag mit einer Förderbedingung: Er gilt nur, wenn die Förderung bewilligt wird. Nach der Antragstellung dürfen Sie auf eigenes Risiko beginnen, ganz sicher sind Sie erst mit dem Zuwendungsbescheid.
- Umsetzung und Nachweis: Nach der Ausführung bestätige ich die fachgerechte Umsetzung und reiche die Nachweise ein.
- Auszahlung: Nach der Prüfung durch die Förderstelle wird Ihr Zuschuss ausgezahlt.

Fördersätze und finanzielle Vorteile
Zuschüsse ohne Rückzahlung: Die Förderung von BAFA und KfW ist ein Zuschuss, den Sie nicht zurückzahlen müssen.
Fördersätze (Stand: Oktober 2026)
- Dämmung, Fenster, Lüftung, Heizungsoptimierung: 15 % Grundförderung, plus 5 Prozentpunkte mit iSFP (auf den Teil oberhalb von 30.000 €)
- Neue klimafreundliche Heizung: 30 % Grundförderung für alle. Wer selbst im Haus wohnt, kann zusätzliche Boni erhalten. Möglich sind insgesamt bis zu 70 %, bei geringem Haushaltseinkommen bis zu 80 %.
- Fachplanung und Baubegleitung durch einen Energieeffizienz-Experten: 50 %
Ergänzungskredit: Zusätzlich zum Zuschuss bietet die KfW einen Ergänzungskredit von bis zu 120.000 € pro Wohneinheit. Selbstnutzende Eigentümer mit einem zu versteuernden Haushaltseinkommen bis 90.000 € erhalten einen zusätzlich verbilligten Zinssatz.
Heizungstausch, Zuschüsse und Ergänzungskredit finden Sie im gebündelten Heizungsbereich.
Weitere Informationen finden Sie unter: Energieeffizienz-Expertenliste – Informationen für private Bauherren
Lassen Sie uns gemeinsam herausfinden, was in Ihrer Immobilie steckt.
Das Erstgespräch ist für Sie kostenfrei und unverbindlich.